専業主婦世帯の年収中央値はいくら?手取りと格差の現実をプロが徹底検証
物価高や社会保険料の負担増が家計を直撃するなか、「専業主婦(夫が働き妻が無業の片働き世帯)として暮らすには、一体どれくらいの年収が必要なのか」という疑問を抱く人は少なくありません。ネット上では「年収600万円では専業主婦は無理」「いや、地方なら年収400万円でも十分やっていける」といった議論が飛び交い、リアルな生活実態が見えにくくなっています。
一部の高所得世帯が数値を引き上げる「平均値」だけを見ていては、実際の生活水準を見誤ります。本記事では、厚生労働省の最新公的統計をもとに、専業主婦世帯のリアルな年収中央値や年代別の手取り額、生活費の内訳から浮き彫りになる構造的なリスクまで、客観的なデータと取材知見に基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:専業主婦世帯の年収中央値は約560万円(児童のいる世帯では約620万円)。高所得層に牽引される平均値(約700万円台)とは100万円以上の開きがある。
- 要点2:年収600万円の場合の実際の手取り額は約460万〜475万円。固定費と教育費の高騰により、片働きでの家計運営難易度は上昇傾向にある。
- 要点3:共働き世帯との生涯可処分所得の格差は1億円以上に達するケースもあり、家計防衛には客観的なリスク管理と固定費の最適化が不可欠。
【2026年最新データ】専業主婦世帯の年収中央値と平均値の「残酷なギャップ」
家計の実態を正確に把握する上で、極端な高所得者の数値に左右されやすい「平均値」ではなく、全体のちょうど真ん中に位置する「中央値」を見ることが欠かせません。
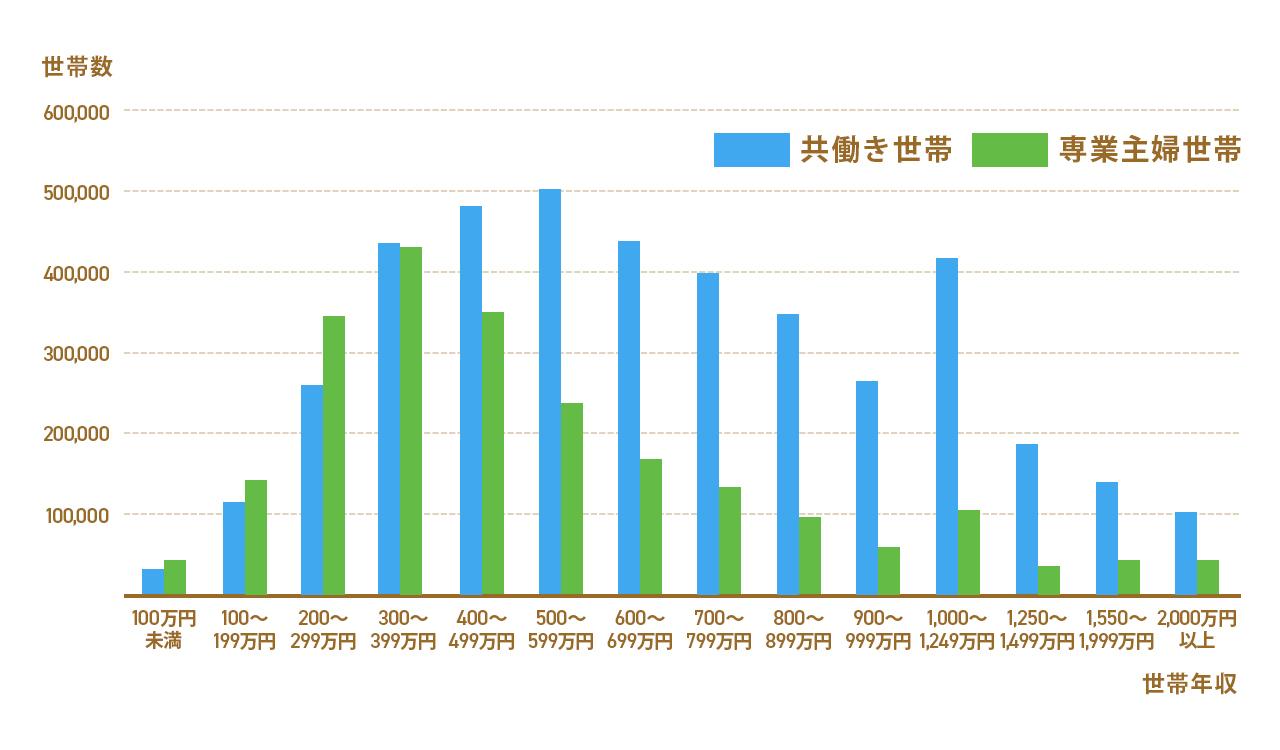
厚生労働省国民生活基礎調査などの最新公的データを分析すると、夫のみが就業している専業主婦世帯(全年代)の片働き世帯年収中央値はおよそ560万円前後となっています。一方、専業主婦世帯年収平均を見ると約690万〜720万円に達しており、中央値と平均値の間には約130万〜160万円もの開きが生じています。
この数値の歪みは、年収1,000万円〜1,500万円を超える一部の高所得層が全体の平均値を大きく押し上げていることに起因します。「専業主婦家庭の平均年収が700万円近い」という言説を真に受けると実態を見誤るため、一般的な生活水準のボーダーラインは「年収500万円台半ば」にあると捉えるのが実態に即しています。
年代別・30代40代の専業主婦年収中央値と「リアルな手取り額」
子育てやマイホーム購入など、ライフステージによって家計の収支構造は大きく変化します。年代別の実態にフォーカスして検証します。
専業主婦年収中央値30代は約520万円、子どもの進学やキャリアのピークが重なる専業主婦年収中央値40代では約620万円と推移します。しかし、ここで注意しなければならないのが「額面年収」と「手取り額」の乖離です。
専業主婦世帯手取り額を試算すると、例えば専業主婦世帯年収600万の場合、所得税や住民税、厚生年金・健康保険料が差し引かれ、実際に手元に残る金額は約460万〜475万円(年間)となります。月額換算ではボーナスを除くと手取り約28万〜32万円程度となり、ここから住居費、食費、光熱費、教育費、保険料を捻出することになります。
| 項目・年代 | 額面年収中央値 | 推定年間手取り額 | 家計状況の客観的評価 |
|---|---|---|---|
| 20代片働き世帯 | 約410万円 | 約325万円 | 住居費の抑制と計画的貯蓄が必須のステージ |
| 30代片働き世帯 | 約520万円 | 約405万円 | 乳幼児教育・住宅ローン開始で収支がタイト化 |
| 40代片働き世帯 | 約620万円 | 約475万円 | 中高生の教育費ピークに伴い貯蓄取り崩しリスク有 |
| 50代片働き世帯 | 約680万円 | 約515万円 | 大学学費の負担と老後資金形成の並行が課題 |
総務省の家計調査をベースにした一般的な専業主婦生活費内訳(子ども2人の4人家族・月額手取り32万円想定)を見ると、住居費に9万円、食費に8万円、水道光熱・通信費に4万円、教育費に4万5千円、日用品・雑費に2万5千円、保険・小遣いに2万円を割り振ると、毎月の貯蓄可能額はわずか2万円程度に留まります。ボーナス頼みの家計設計になりやすい点が構造的な課題です。
なぜ「専業主婦は無理」と言われるのか?データが暴く3つの構造的理由
インターネット上のコミュニティやSNSで「令和の時代に専業主婦は無理ゲー」「高年収でないと破綻する」といった声が目立つ背景には、単なる個人の金銭感覚を超えた3つの構造的要因があります。
第1に、物価上昇と実質賃金の伸び悩みです。食料品やエネルギー価格の高騰が続くなか、額面給与の上昇スピードが生活必需品のインフレに追いつかず、1馬力(片働き)で家族全員を支える家計のバッファが急速に削られています。
第2に、専業主婦世帯割合推移の激変です。内閣府の男女共同参画白書等によると、1980年代には専業主婦世帯が1,100万世帯を超え多数派を占めていましたが、現在では共働き世帯数が専業主婦世帯数の3倍以上に達しています。専業主婦世帯は全体の3割を切り、特に都市部の子育て世代においては「年収上位層のライフスタイル」へと変容したため、平均的な年収帯での専業主婦維持に対して「無理がある」という認識が広がりました。
第3に、共働き専業主婦格差の拡大です。夫婦共働きでそれぞれが年収400万円を稼ぐ世帯(世帯年収800万円)と、夫が1人で年収800万円を稼ぐ専業主婦世帯では、累進課税や各種控除(配偶者控除・所得制限等)の影響により、手取り額で共働き世帯の方が年間数十万円以上多くなる税制上の現実があります。さらに退職金や将来受け取る厚生年金の受給額まで合算すると、生涯可処分所得の差は1億円以上に拡大することになります。

【実態検証】利用者の生の声と現場目線で見えたリアルな家計実態
数字上のデータだけでなく、実際の家庭現場ではどのような葛藤と工夫がなされているのでしょうか。家計相談の現場や当事者の手記、コミュニティの検証から見えてくるのは、経済的制約と精神的充足感のトレードオフです。
大手掲示板やSNSに寄せられた「年収550万円・専業主婦家庭」のリアルな声を取材・検証すると、以下のような実態が浮かび上がります。
「夫の年収は580万円。地方在住なので持ち家で車2台を所有していますが、子どもの習い事や大学進学資金を考えると、外食は月1回が限界。日々の買い出しは業務スーパーと見切り品が基本で、旅行などの突発的な出費があると一気に赤字転落します」(30代後半・2児の母)
一方で、専業主婦であることの心理的メリットを強調する証言も根強く存在します。
「年収650万円で決して贅沢はできませんが、子どもが小学校から帰ってきたときに『おかえり』と言える環境や、夫の多忙な仕事を家庭環境の整備でフルサポートできることには代えがたい価値を感じています。手作り料理やフリマアプリの活用など、時間があるからこそできる工夫で支出を抑えています」(40代前半・専業主婦)
なお、金融広報中央委員会の調査データを参照すると、子育て世代における専業主婦世帯貯蓄額中央値はおよそ350万〜450万円付近に分布しています。教育費の本格化に伴い一時的に貯蓄が底をつく世帯と、堅実な節約によって1,000万円以上をキープする世帯の「二極化」が鮮明になっています。
一般に知られていない盲点とネットの誤解
専業主婦家庭をめぐる議論には、実態と乖離したいくつかの典型的な誤解が存在します。
代表的な誤解が「年収1,000万円あれば専業主婦世帯は完全に安泰である」という言説です。実際には、年収1,000万円を超えると所得税率が跳ね上がり、児童手当の所得制限や高校無償化の対象外となるなど、公的支援が大幅にカットされます。手取りに換算すると約700万〜730万円程度となり、都市部でのタワーマンション購入や私立中高一貫校への進学が重なると、貯蓄がほとんどできない「隠れ貧困」に陥るケースが少なくありません。
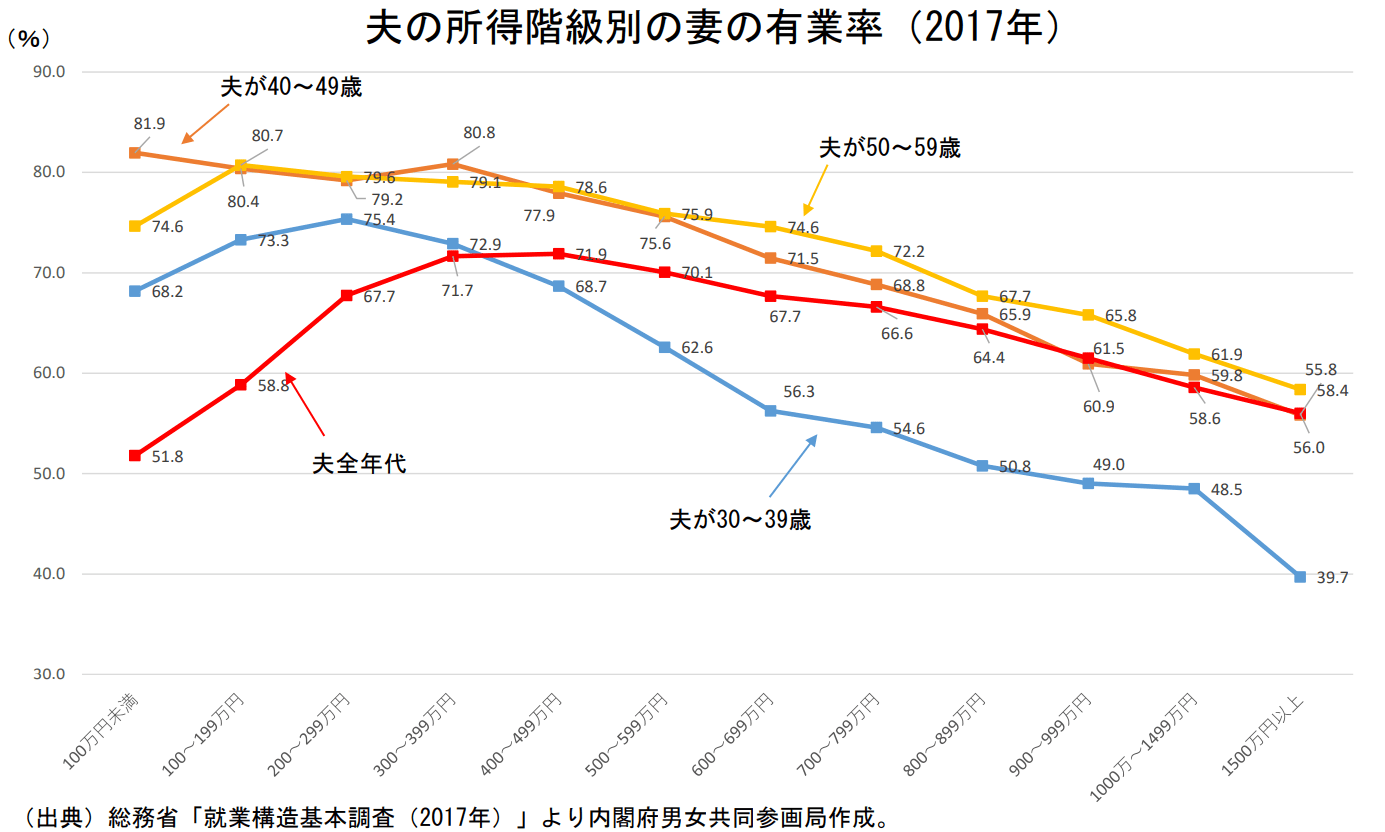
もう一つの盲点は、「専業主婦=就労意欲がない」というステレオタイプな見方です。実際には、認可保育園の選考基準において求職中ステータスでは指数が低く入園が困難な「保活の壁」や、夫の転勤頻度が高く妻が定職に就けないキャリア断絶など、構造的な要因によって専業主婦を選択せざるを得ないケースが多数を占めています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家族社会学および家計管理の視点から、専業主婦というライフスタイルを選択する際の明確な判断基準を提示します。
専業主婦の選択が向いている家庭の条件:
- 夫の収入が安定しており、最低でも居住地域の平均世帯年収を単独で上回っている(地方で年収500万円以上、都市部で年収700万円以上がひとつの目安)。
- 妻側の家事・育児マネジメント能力が高く、自炊や固定費削減を通じて「支出を抑えること」にストレスを感じない。
- 夫の長時間労働や頻繁な転勤を支える分業体制について、夫婦間で対等なリスペクトと明確な合意が形成されている。
専業主婦の継続に慎重になるべき家庭の条件:
- 世帯年収が中央値(約550万円)を大きく下回っており、毎月の収支が恒常的に赤字、または貯蓄ゼロの状態が続いている。
- 「夫が稼ぎ、妻が家事をする」という関係性が固定化し、家計の透明性が失われて心理的依存やモラルハラスメントの温床になっている。
- 万が一の夫の病気・休職・リストラ・離婚リスクに対して、生命保険や実家のサポート、再就職への具体的な備え(心理的・経済的バウンダリー)が一切整っていない。
【専業主婦世帯年収 中央値】に関するよくある質問(FAQ)
Q1:専業主婦世帯で子ども2人を大学まで進学させるには、最低いくらの年収が必要ですか?
A1:すべて国公立で自宅通学の場合でも、高校・大学の学費や塾代を含め子ども1人あたり約1,000万円以上の教育資金が必要です。専業主婦世帯で子ども2人を無理なく大学まで進学させるには、額面年収で最低650万〜700万円以上が現実的な安全ラインとなります。それ未満の年収帯では、奨学金の活用や早期からの学資保険・新NISAによる計画的な資産形成が不可欠です。
Q2:年収400万〜500万円台で専業主婦を維持するための最大のポイントは何ですか?
A2:最大のポイントは「固定費の徹底的な圧縮」です。住居費を手取り月収の20〜25%以内に抑えること、大手キャリアから格安SIMへの完全移行、民間保険の過剰な特約見直し、そして地方在住であっても自家用車の保有台数を最小限に抑えることが決定打となります。
Q3:年収中央値付近の専業主婦世帯が、将来の家計リスクを減らす最も効果的な手段は何ですか?
A3:子どもが小学校高学年や中学生に進学したタイミングで、妻がパートや在宅ワークなどで「月5万〜8万円」の少額でも世帯収入を補填することです。年間60万〜100万円の追加収入があるだけで、家計の貯蓄率は劇的に改善し、妻自身の将来的な年金受給額の上乗せや社会との接続を維持することができます。
まとめ:今後の動向と失敗しないための判断基準
専業主婦世帯の年収中央値は約560万円であり、平均値(約700万円台)との間には小さくない乖離が存在します。かつて標準的だった「夫が外で働き、妻が家を守る」という片働きモデルは、インフレや社会保障負担の増大により、現在では緻密な家計戦略を要する選択肢となっています。
専業主婦を選択すること自体は、家族の時間や子育ての密度を高める有意義な生き方のひとつです。重要なのは、ネット上の極端な意見に惑わされることなく、自世帯の実質手取り額と将来のライフプランを客観的なデータに基づいて把握することです。固定費を適切にコントロールしつつ、必要に応じて柔軟な働き方を検討できる余白を持つことこそが、家庭の安定を長期的に築くための決定的な鍵となります。 (出典: 専業主婦世帯年収 中央値(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
