学資保険の年利は実質何%?返戻率の罠と新NISA比較【2026最新】
子どもの誕生を機に、多くの家庭が検討する教育資金づくりの定番「学資保険」。金利ある世界が定着した2026年現在、家計の見直しや資産形成の現場では「学資保険の年利は本当に有利なのか」「新NISAとどちらを選ぶべきか」という疑問の声がこれまで以上に噴出しています。
パンフレットに踊る「返戻率105%」といった数字を見ると、支払った保険料に対して確実にお金が増えるように思えます。しかし、これを金融商品の標準指標である「年利(実質利回り)」に換算すると、想像を絶するシビアな現実が浮き彫りになります。知らずに契約すると十数年後に後悔しかねない、学資保険の利回りの真相を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学資保険の返戻率105%を実質年利(IRR)に直すとわずか「年0.3〜0.5%程度」にとどまる。
- 要点2:途中解約による元本割れや長期間の固定金利によるインフレリスクが存在する点に警戒が必要。
- 要点3:最大強みは「保険料払込免除特則」であり、新NISAや高金利定期預金とのハイブリッド運用が2026年の最適解。
【年利換算の真実】返戻率105%の学資保険、実質利回りは年0.3〜0.5%?
学資保険の広告で頻繁に目にする「返戻率(へんれいりつ)」。これは支払った保険料の総額に対し、将来受け取れる満期保険金や祝い金の総額がどれくらいになるかを示した割合です。例えば、総払込保険料300万円に対して315万円が戻ってくる場合、返戻率は105%となります。
この「5%増える」という数字を見て、「年利5%で増える」と誤解してしまうケースが後を絶ちません。ここに大きな落とし穴があります。学資保険は0歳から18歳前後まで、約18年間という超長期にわたって毎月積み立てていく仕組みです。
金融工学で用いられる「IRR(内部収益率)」を用いて学資保険実質利回りを計算すると、返戻率105%のプランにおける実質的な年利は、およそ年0.3%〜0.5%前後まで目減りします。18年間お金を拘束された結果の年平均リターンが0.4%程度に過ぎないという事実は、投資信託や株式投資の年利回り(一般的に年3〜7%程度)と比較した際、あまりに控えめな数字と言わざるを得ません。
「返戻率が高いとお得」の罠とは?元本割れリスクとインフレの脅威
学資保険の仕組みを深く知るほど、「返戻率の高さ」だけで商品を選ぶ危険性が見えてきます。契約者が直面する代表的な3つの罠を整理しました。
第1の罠は、学資保険途中解約リスクです。学資保険は超長期の継続を前提に設計されているため、家計の急変などで加入後数年〜十数年以内に途中解約した場合、解約返戻金が払込保険料を大幅に下回る学資保険元本割れ理由の筆頭となります。流動性を完全に失う点は極めて重い制約です。
第2の罠は、医療特約などのオプション付加による実質返戻率の低下です。子どもの入院・手術保障を特約としてセットすると、支払った保険料の一部が掛け捨ての保障コストに充当されるため、返戻率が100%を割り込み確実に元本割れを起こします。
第3の罠が、2026年現在の経済環境下で最も警戒すべきインフレリスク対策の欠如です。固定金利型の学資保険は、将来受け取る金額が契約時に確定します。しかし、大学の学費や生活費が年2%のペースで上昇し続けた場合、18年後に受け取る300万円の実質的な購買力は大きく目減りしてしまいます。
【2026年最新シミュレーション】学資保険 vs 新NISA vs 定期預金金利比較
教育資金の目標額として一般的な「300万円」を、子どもが0歳から18歳になるまでの18年間(毎月約1万3,888円の積立)で準備する場合の資産推移をシミュレーションしました。
【毎月1万3,888円×18年間=元本総額300万円の場合】
- 学資保険(返戻率105%・年利換算約0.4%): 満期時受取額 約315万円(プラス15万円)
- 定期預金(2026年水準・年利0.3%想定): 満期時受取額 約308万円(プラス8万円)
- 新NISA(つみたて投資枠・年利3.0%想定): 18年後評価額 約398万円(プラス98万円)
- 新NISA(つみたて投資枠・年利5.0%想定): 18年後評価額 約485万円(プラス185万円)
日本銀行の政策修正に伴い、定期預金金利比較においてもメガバンクやネット銀行の預金金利が上昇傾向にあります。学資保険の年利0.4%は、いつでも引き出せるネット銀行の定期預金金利とほとんど大差のない水準にまで縮まっています。
一方で、学資保険新NISA比較を行うと、長期積立による複利効果の差は歴然です。元本割れリスクを許容してインデックス投資(オルカンやS&P500など)を併用した場合、得られる果実には100万円単位の開きが生じる可能性があります。
それでも学資保険が選ばれる決定打|「保険料払込免除特則」の絶大な安心感
数字上の利回りで新NISAに遠く及ばない学資保険が、なぜ今もなお選ばれ続けているのでしょうか。その最大の理由は、預金や投資信託には決して真似できない保険料払込免除特則の存在にあります。
契約者である親(主に家計を支える側)が万が一、死亡または所定の高度障害状態に陥った場合、以後の保険料の支払いは一切免除され、満期保険金や祝い金は予定通り満額支払われます。
新NISAなどの投資信託は、親に万が一のことがあればその時点で積立がストップし、その時点の残高しか残りません。残された家族が教育資金の工面に苦しむリスクを完全に排除できる「強制貯蓄機能+生命保険機能」の融合こそが、学資保険の真の価値です。「利回り商品」ではなく、「教育資金専用の保険」と割り切る視点が欠かせません。
【2026年最新】返戻率で選ぶ主要学資保険の評判と特徴
現在、業界内で高い返戻率を維持している代表的な商品を厳選し、その特徴を比較します。
明治安田生命「つみたて学資」は、全期前納や10歳・15歳までの早期払込完了プランを活用することで、業界トップクラスの返戻率を狙える設計が支持を集めています。計画的な前倒し払込が可能な家庭から根強い人気を誇ります。
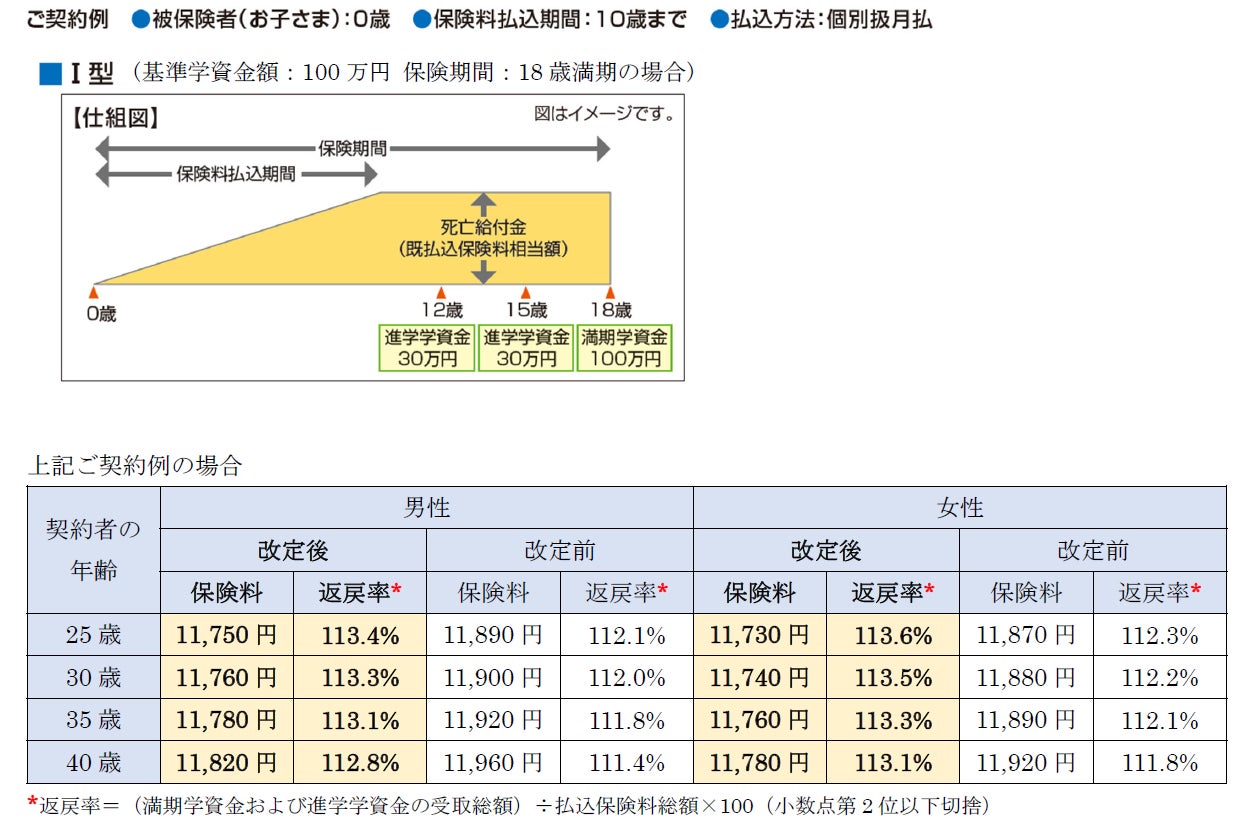
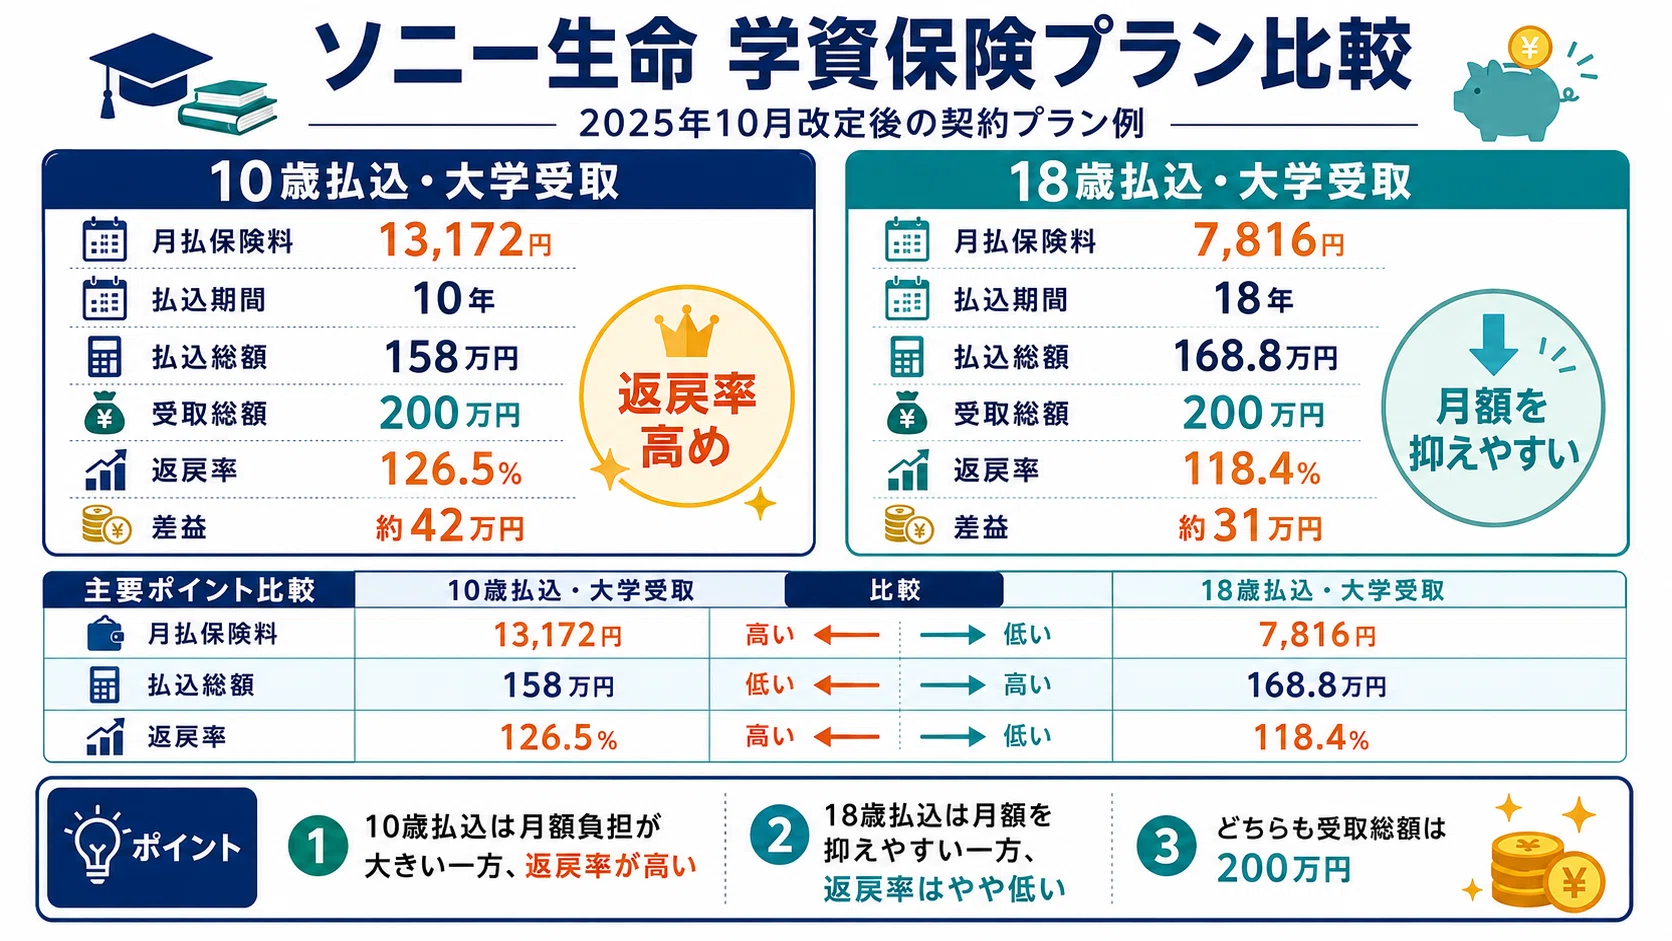
ソニー生命の学資保険は、専任のライフプランナーによる綿密なオーダーメイド設計が評判です。進学時期に応じた受取タイミングの細かなカスタマイズが可能で、顧客満足度調査でも長年上位に君臨しています。
フコク生命「みらいのつばさ」は、兄弟姉妹が加入していると保険料が割引になる「兄弟割引」が強力です。幼稚園・小学校・中学校・高校の入学ごとに祝い金が出る「ステップ型」と、大学進学時に一括で手厚く受け取る「ジャンプ型」からニーズに合わせて選択できます。
教育資金で失敗しないハイブリッド戦略|後悔ゼロの資産配分
「学資保険か新NISAか」という極端な二者択一で悩む必要はありません。2026年の家計防衛における賢明なアプローチは、両者のメリットを組み合わせたハイブリッド型の教育資金シミュレーションです。
例えば、大学進学に必要な最低限の費用(国公立・私立文系の入学金+授業料の一部)である200万〜300万円は学資保険や定期預金などの元本確定型で手堅く確保します。これにより、万が一の際の払込免除を確保しつつ、暴落による学費不足を防ぎます。
その上で、児童手当や余剰資金の毎月1万〜2万円を新NISAの成長型資産に配分し、インフレリスクへのヘッジと教育費のゆとり(私立理系への進学、留学、一人暮らし費用など)を狙うのが最もバランスの取れた戦略です。
【学資保険 年利】に関するよくある質問(FAQ)
Q1:学資保険の返戻率と年利の違いは何ですか?
A1:返戻率は「払ったお金全額に対して何%戻るか」という単純な増減割合です。一方、年利(実質利回り)は「1年あたり平均して何%で増えたか」を表します。18年かけて返戻率が105%になっても、年利換算するとおよそ年0.3〜0.5%程度にとどまります。
Q2:2026年に学資保険へ加入するのは損ですか?
A2:単なる「資産運用」として利回りだけを求めるなら、新NISA等に比べて効率は劣ります。しかし、「万が一の際の学費確保(払込免除)」や「相場暴落に左右されない確実な進学資金準備」を目的とするなら、決して損ではなく堅実な選択肢となります。
Q3:学資保険はいつ加入するのが一番お得ですか?
A3:子どもの年齢が0歳(または出産前)の加入が最も返戻率が高くなります。親の年齢も若いほど保険料が安く設定されるため、加入を決めている場合は1ヶ月でも早い契約が鉄則です。
まとめ:目的を明確にして最適な教育資金ポートフォリオを
学資保険の年利は実質0.3〜0.5%前後であり、投資商品のような劇的な資産増加は期待できません。しかし、「元本確保の確実性」「強制貯蓄」「契約者の万一に伴う保険料払込免除」という3つの防御力は、他の金融商品にはない強力な武器です。
インフレや市場の変動が激しい時代だからこそ、利回りだけに惑わされず、家庭のリスク許容度に応じた資金配分を冷静に見極めることが、後悔しない教育資金づくりの第一歩となります。 (出典: 学資保険 年利(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
