【2026年最新】学資保険おすすめ徹底比較!新NISA併用と返戻率の真実
子どもの教育資金づくりにおいて、長年定番として選ばれてきた学資保険。近年の金利環境の変化に伴い返戻率が見直される一方で、「新NISAだけで十分ではないか」「元本割れして後悔したくない」と頭を抱える保護者は少なくありません。大学進学を中心とした教育費は年々上昇傾向にあり、目標時期に確実に資金を確保する計画性が今まで以上に求められています。
数ある選択肢の中からわが家に最適なプランを見極めるには、表面的な利回りだけでなく、保障内容や受取時期の仕組みを正しく把握することが不可欠です。本記事では、主要保険会社の最新動向やリアルな口コミ評判、新NISAとの決定的な違いを踏まえ、2026年における教育資金準備の最適解を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の金利引き上げを背景に学資保険の返戻率は回復基調にあり、堅実な貯蓄手段としての価値が再評価されている。
- 要点2:途中解約や特約の付けすぎによる元本割れを防ぐには、短期払いや年払いなどの支払い設計が極めて有効。
- 要点3:「学資保険の確実性+新NISAの成長性」を組み合わせたハイブリッド型の資金準備が2026年の新スタンダード。
【2026年最新版】学資保険の返戻率ランキングと失敗しない選び方の基準
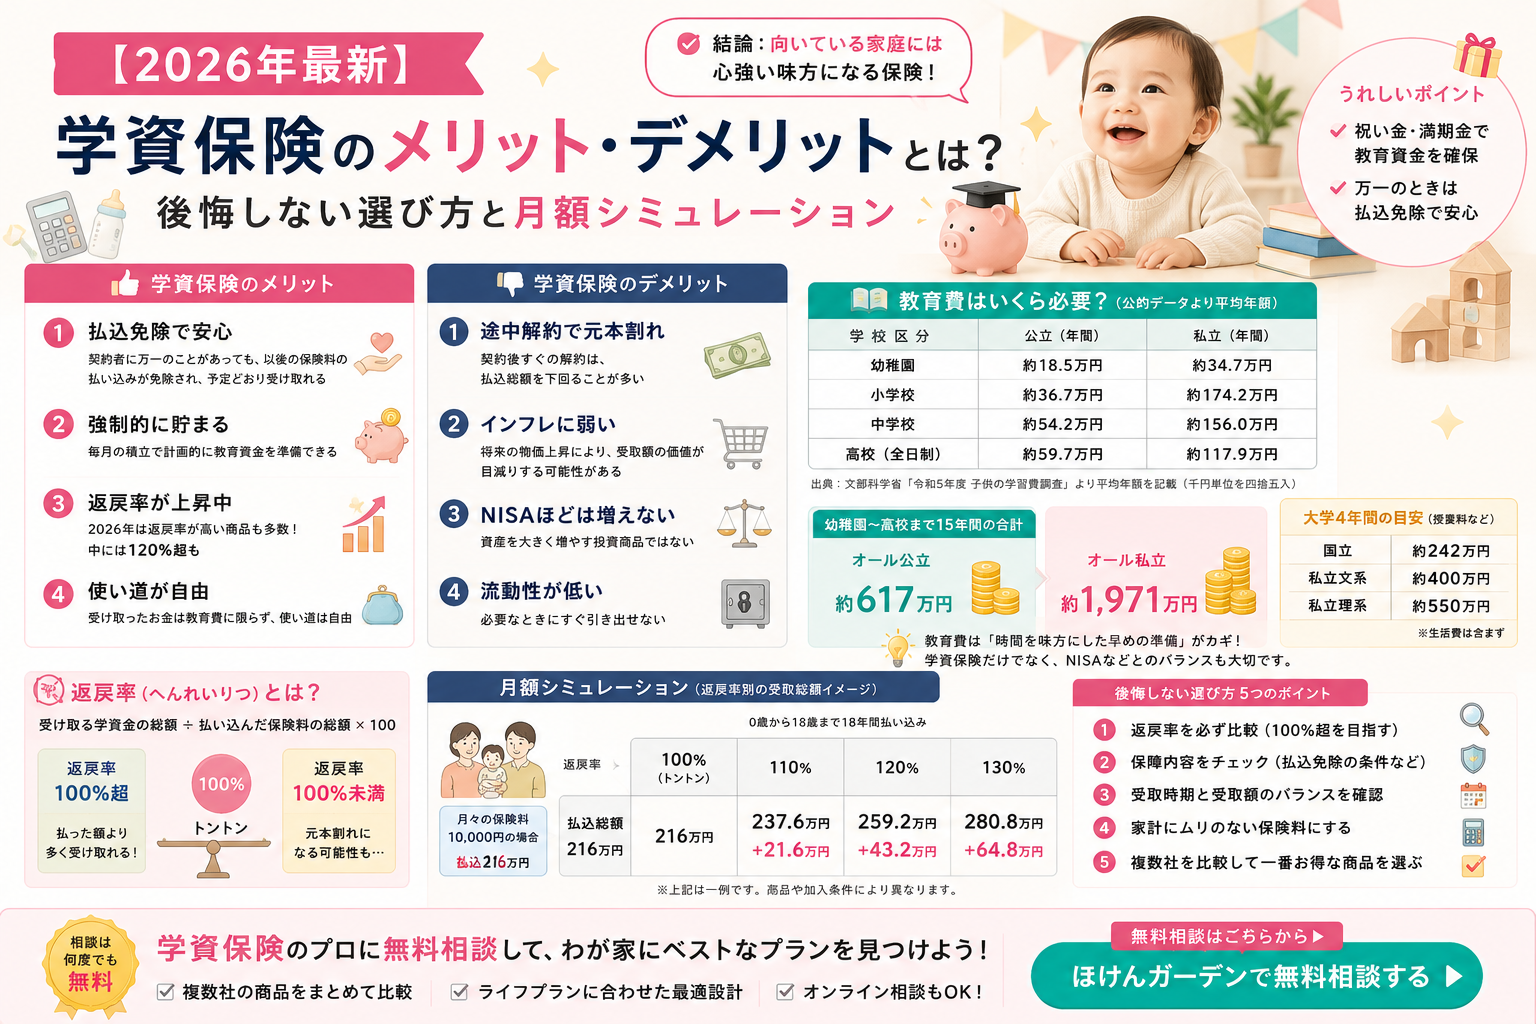
学資保険を比較検討する際、最も重視される指標が返戻率(戻り率)です。返戻率とは、払い込んだ保険料の総額に対して、最終的に受け取れる満期保険金や祝い金の総額がどれくらいの割合になるかを示したもの。100%を超えれば支払った額以上の資金が戻り、100%を下回れば元本割れを意味します。
2026年現在の主要プランにおける返戻率ランキングの上位を見ると、貯蓄性に特化した無配当型のプランが上位を独占しています。余計な医療特約などを排除し、純粋な資金形成に絞った設計が支持を集める要因です。
返戻率を最大化するための基準は明確です。第一に「保障は必要最低限に抑えること」、第二に「保険料の払込期間をできるだけ短く設定すること(10歳払済や12歳払済など)」、そして第三に「月払いではなく年払いや全期前納を活用すること」が挙げられます。これらを組み合わせることで、同じ保険商品であっても受取額に数十万円単位の差が生まれます。
なぜ「元本割れ」が起きるのか?知っておくべきデメリットと後悔する理由
学資保険を巡る失敗談で最も多いのが「元本割れによる後悔」です。本来は資産を増やす目的で加入したにもかかわらず、手元に戻る金額が拠出額を下回ってしまう現象には、構造的な明確な理由が存在します。
最大の原因は早期解約です。学資保険は長期保有を前提に設計されており、契約から数年〜10年前後のタイミングで解約すると、解約返戻金は支払った保険料を大幅に下回ります。家計が急変して毎月の支払いが滞り、やむを得ず途中解約に至るケースが後を絶ちません。
さらに、手厚い医療特約や育英年金特約を付加しすぎると、保険料の一部が掛け捨ての保障コストに充当されるため、貯蓄効率が落ちて元本割れを引き起こします。「貯蓄」と「万が一の医療保障」は切り離して管理することが、失敗を防ぐ鉄則です。
人気プランの真相|ソニー生命と明治安田生命の特徴とシミュレーション比較
市場で絶大な知名度と契約数を誇るのが、ソニー生命の「学資保険スクエア」と明治安田生命の「つみたて学資」です。両者はともに高い貯蓄性を売りにしていますが、そのアプローチには明確な違いがあります。
ソニー生命は、資金計画に応じたカスタマイズ性の高さが際立ちます。大学進学時の一括受け取りはもちろん、毎年の学費に合わせた分割受け取りなど、3つの型から柔軟に選択可能です。ライフプランナーによる綿密なシミュレーション提案が受けられる点も、家計に合わせた無理のない設計を可能にしています。
対する明治安田生命は、極めてシンプルな受取設計と高い返戻率が特徴です。15歳までに保険料の払い込みを終え、大学4年間の各年で均等に教育資金を受け取る構造になっており、受け取りの手間がかかりません。高額割引の適用や年払いを活用することで、業界トップクラスの受取率を実現できます。
新NISA全盛期に学資保険は必要か?教育資金準備のハイブリッド戦略
「新NISAでインデックス投資をすれば、学資保険以上のリターンが得られる」という意見は昨今主流となりつつあります。しかし、教育資金特有の「使う時期を絶対に動かせない」という性質を忘れてはなりません。
大学進学のタイミングで市場が暴落していた場合、新NISAのみに依存していると、元本を大きく割り込んだ状態で資産を取り崩さざるを得なくなります。教育費は18歳という決まった時期に必ず現金として用意しなければならない資金です。
そこで2026年に推奨されるのが、学資保険と新NISAのハイブリッド戦略です。大学進学の基礎費用(約300万〜400万円)は学資保険で確実にロックし、私立理系進学や留学費用、大学院進学などの上乗せ分を新NISAの資産運用で狙いに行きます。この守りと攻めの役割分担こそが、相場環境に左右されない最も堅牢なアプローチです。
絶対に損をしないための裏ワザ|加入時期と満期受取タイミングの落とし穴
学資保険の検討で見落としがちなのが、加入時期と満期受取時期の厳密なスケジュール調整です。加入時期は「妊娠中〜0歳児」が最も有利とされています。契約者・被保険者(子ども)の年齢が若いほど月々の保険料負担が軽くなり、運用期間も長く確保できるためです。
そして最も警戒すべきが「満期受取のタイミング」です。学資保険の満期を「18歳満期」とだけ設定していると、子どもの誕生日によっては高校を卒業する直前の3月まで保険金が支払われないトラブルが発生します。
現在の大学入試は総合型選抜や学校推薦型選抜の割合が増加しており、高校3年の秋(10月〜12月頃)に入学金や前期授業料の納付を求められるのが通例です。満期保険金の支払時期が「高校3年の秋」に設定できるか、あるいは契約応当日の関係で納付期限に間に合うかどうかを、契約前のシミュレーションで必ず確認しておく必要があります。
万が一に備える「保険料払込免除特則」の絶大な安心感とリアルな口コミ評判
預貯金や単なる投資信託にはなく、学資保険だけが持つ最大の強みが「保険料払込免除特則」です。これは、契約者である保護者が死亡または所定の高度障害状態になった場合、以降の保険料の支払いが全額免除され、満期保険金は予定通り満額受け取れる仕組みを指します。
実際の契約者の口コミや評判を見ても、「もし自分に万が一のことがあっても、子どもの大学進学費用だけは絶対に遺せるという安心感は何物にも代えがたい」という声が圧倒的多数を占めます。
大黒柱に万が一があった際、遺族の生活費は遺族年金や死亡保険でカバーできたとしても、進学費用の積み立てまで継続するのは困難を極めます。保険料払込免除特則は、教育資金の計画を確実に完遂させるための強力なセーフティネットとして機能します。
【学資保険 おすすめ】に関するよくある質問(FAQ)
Q1:祖父母が契約者になって学資保険に加入することは可能ですか?
A1:可能です。ただし、契約者(祖父母)の加入時年齢に上限が設けられている場合が多く、年齢が上がるほど保険料が割高になります。また、保険金の受取人が孫や親になる場合、贈与税の対象となる可能性があるため、契約形態ごとの税務上の取り扱いを事前に確認することが推奨されます。
Q2:妊娠中に加入するメリットは何ですか?
A2:多くの保険会社で「出生前加入特約」が用意されており、出産予定日の140日前などから加入手続きが可能です。出産後の慌ただしい時期を避け、落ち着いてプランを比較できるだけでなく、契約者年齢が1歳若いうちに加入することで保険料を抑えられる利点があります。
Q3:インフレが進むと学資保険は目減りして損をしませんか?
A3:定額型の学資保険は将来受け取る金額が固定されているため、急激なインフレが発生した場合には実質的な資金価値が目減りするリスクがあります。そのため、全額を学資保険に偏らせるのではなく、インフレ耐性のある新NISA等の投資信託と組み合わせる分散管理が賢明です。
まとめ:2026年の教育資金作りで後悔しないための最適解
教育資金の準備は、利回りの高さだけを追求するのではなく、「必要な時期に確実に現金化できるか」という安全性を最優先に考える必要があります。近年の金融市場の変化により、学資保険の貯蓄性は着実に回復しており、堅実な資金基盤としての役割は見直されています。
加入を検討する際は、元本割れを防ぐためにシンプルな貯蓄型プランを選び、払込免除特則の条件や満期受取のタイミングを精査することが鍵を握ります。まずはソニー生命や明治安田生命などの代表的なプランでシミュレーションを行い、新NISAとのバランスを考慮しながら、家庭の状況に合ったベストな資金計画を立てていきましょう。 (出典: 学資保険 おすすめ(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
