学資保険返戻率ランキング2026!元本割れ防止とNISA比較の真相
子どもの誕生や進学を見据え、教育資金の準備として真っ先に候補へ挙がるのが学資保険です。しかし、日銀の金利政策修正や新NISAの普及を経た2026年の金融環境において、「学資保険は本当に得なのか」「元本割れのリスクはないのか」と疑問を抱く保護者は少なくありません。
かつてのような超低金利下での一律低迷から脱しつつある一方、加入プランの組み方や特約の有無によって受取総額に数十万円単位の差が生じるのが実情です。本稿では、主要保険会社の返戻率シミュレーションを徹底比較し、後悔しない教育資金づくりの決定打を専門的見地から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 返戻率トップクラスの構図:ソニー生命やフコク生命、明治安田生命が上位を競うが、短期払いや特約排除が100%超えの必須条件。
- 元本割れの主因を排除:医療特約や育英年金を付加すると返戻率は90%台へ急落するため、貯蓄専用と割り切る設計が鉄則。
- 新NISAとのハイブリッド戦略:確実性が求められる高校・大学初年度費用は学資保険(または預貯金)、余力資金はNISAという分散が最適解。
【2026年最新】学資保険返戻率ランキング比較|主要各社の実績とシミュレーション
教育資金の積立効率を測る最大の指標が学資保険返戻率です。2026年現在の公式試算データに基づき、返戻率の高さで定評のある主要保険会社を同一基準(被保険者0歳、契約者30歳男性、満期保険金300万円規模)で横並び比較した結果が以下の通りです。
| 保険会社・商品名 | 想定返戻率(目安) | 主な払込・受取設計 | 編集部の見解・特徴 |
|---|---|---|---|
| フコク生命 「みらいのつばさ」 | 約105.0%〜108.5% | 11歳〜14歳払済 J型(大学重点受取) | 兄弟割引制度の適用でさらに返戻率が上乗せされる強みを持つ。 |
| ソニー生命 「学資保険(無配当)」 | 約104.5%〜108.0% | 10歳払済 / Ⅲ型 (大学進学後毎年分割) | 専任ライフプランナーによる受取時期の精緻なカスタマイズが好評。 |
| 明治安田生命 「つみたて学資」 | 約104.0%〜107.5% | 10歳・15歳払済 全期前納活用時 | 高額割引制度があり、受取総額を300万円以上に設定すると利率が向上。 |
| 日本生命 「ニッセイ学資保険」 | 約102.5%〜105.0% | 5年・10年払済 こども祝い金なし型 | 全国の対面窓口ネットワークと大手ならではの経営基盤の安心感が根強い。 |
| JA共済 「こども共済 学資応援隊」 | 約102.0%〜104.5% | 11歳〜12歳払込終了 大学4年間分割給付 | 親だけでなく祖父母契約の選択肢が広く、割戻金の発生実績も存在。 |
学資保険返戻率ランキングの上位を占めるのは、ソニー生命学資保険やフコク生命みらいのつばさ、そして明治安田生命つみたて学資です。いずれの商品も「10歳〜15歳前後で保険料の払込を早期完了させる設計」を選ぶことで、保険会社側の運用期間が長くなり、105%〜108%前後の水準を実現しています。

返戻率計算方法の基本と知っておくべき「元本割れ」の根本的理由
学資保険の損得を正確に見極めるには、まず基本となる数式を押さえておく必要があります。返戻率計算方法は極めてシンプルです。
返戻率(%) = (満期保険金 + 祝金の受取総額) ÷ 払込保険料総額 × 100
例えば、払込総額が300万円で受取総額が320万円の場合、返戻率は約106.6%となります。100%を超えれば預けた額以上に戻り、100%を下回ると実質的なマイナス、すなわち「元本割れ」を意味します。
相談窓口やインターネット上で散見される学資保険元本割れ理由を徹底追跡すると、失敗のパターンは以下の3点に集約されます。
- 不要な医療特約や死亡特約の付加:子どもの入院・通院特約や育英年金特約をセットにすると、支払った保険料の一部が「掛け捨ての保障コスト」に充当され、返戻率が85%〜95%前後に落ち込みます。
- 小刻みな「祝い金」の受け取り:小・中・高校の入学ごとに細かく祝い金を受け取るタイプは、保険会社が資金を複利運用する時間を奪うため、大学入学時に一括受取するタイプより明確に返戻率が下がります。
- 途中解約によるペナルティ:家計の急変などで5年〜10年以内に途中解約した場合、解約返戻金は支払った保険料を大幅に下回る設計になっています。
【実態検証】学資保険のデメリットと評判|現場目線で見えたリアル
ファイナンシャルプランナーへの取材や契約者のリアルな口コミを分析すると、学資保険デメリット評判として最も多く挙げられるのが「資金の固定化(流動性リスク)」と「インフレへの弱さ」です。
大手掲示板やSNS上に寄せられた契約者の手記からは、現場の切実な声が浮き彫りになります。
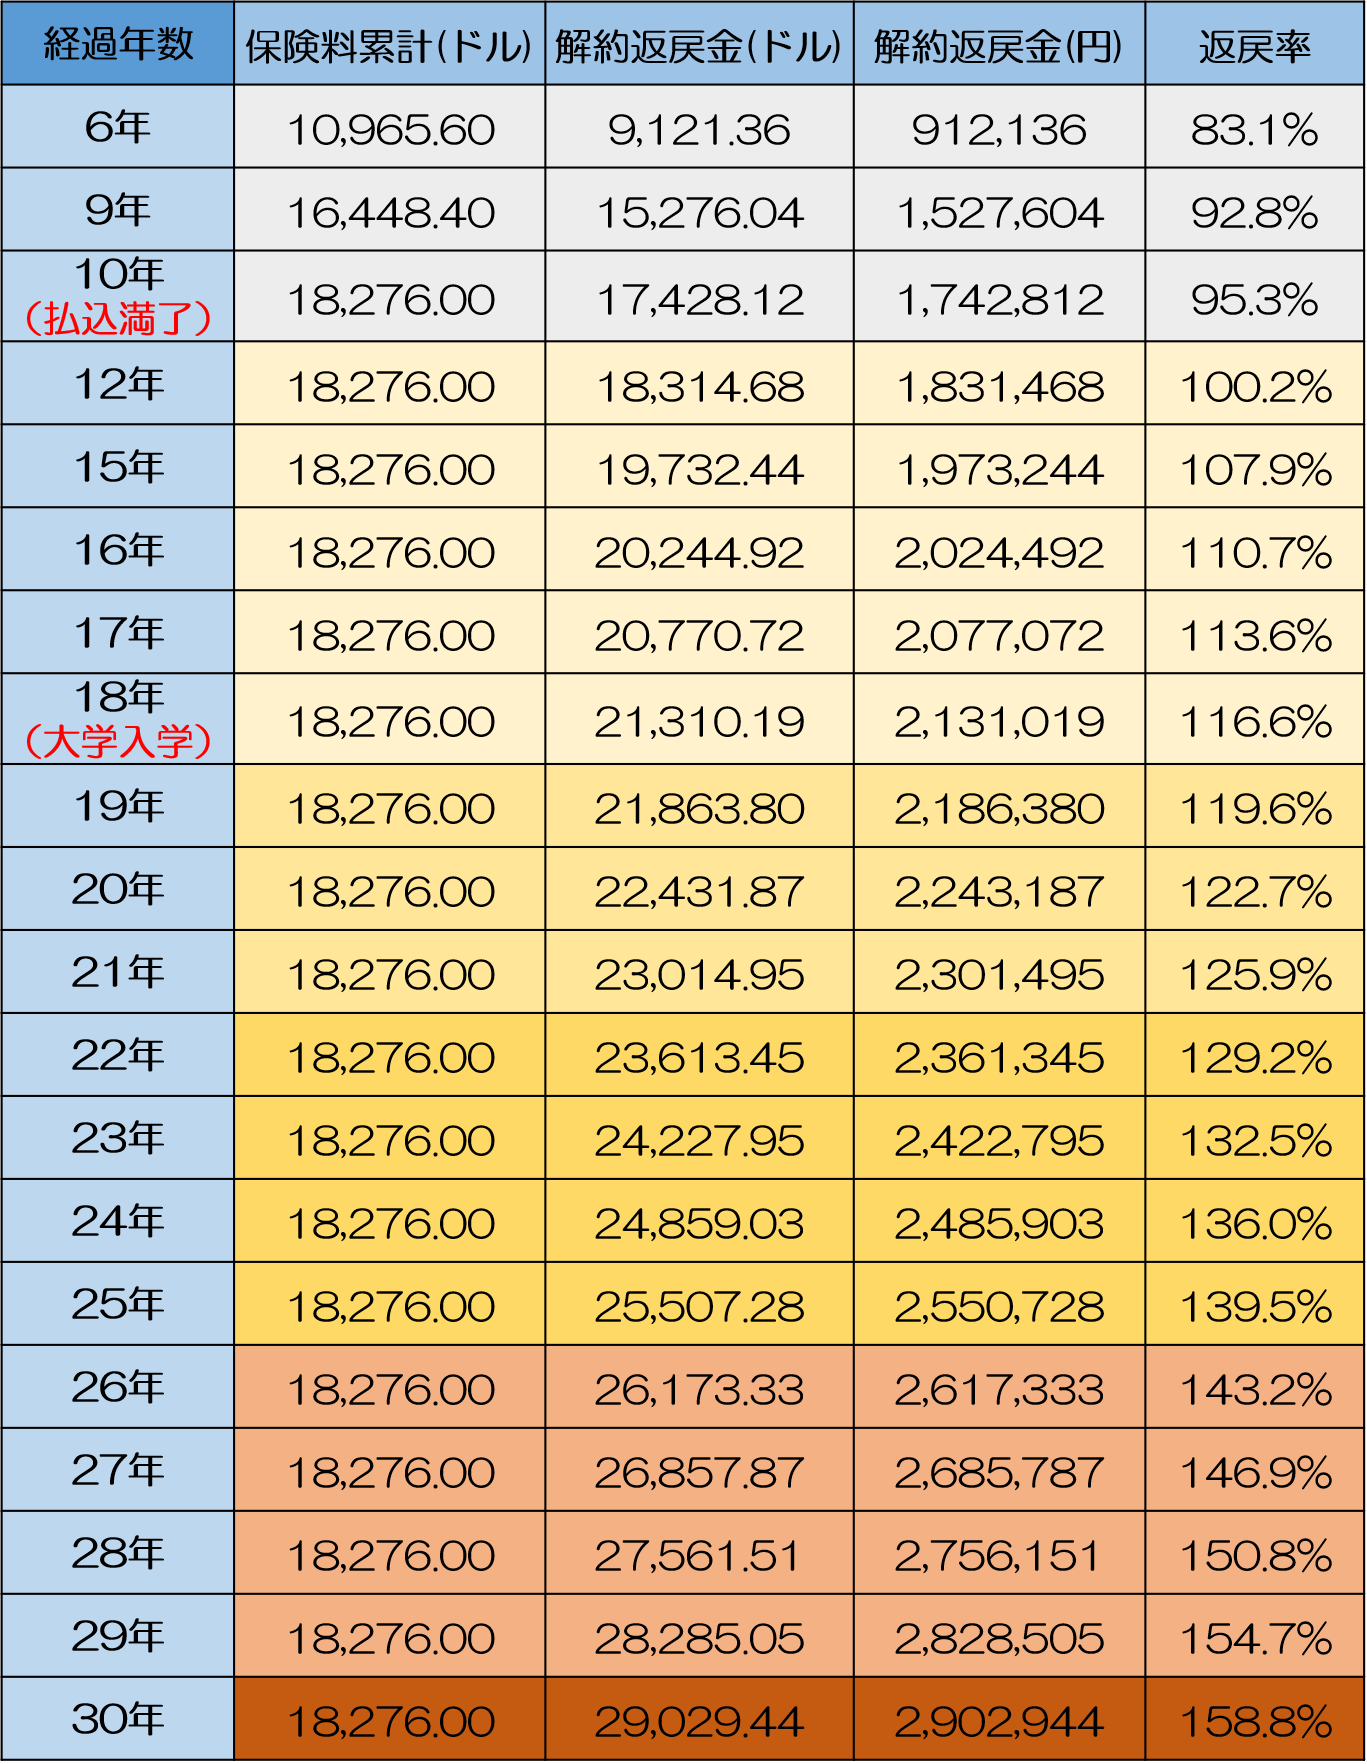
「第1子の誕生時に返戻率106%のプランを契約したが、小学校入学時に住宅購入の頭金が必要になり、解約を検討して青ざめた。7年目時点の解約返戻率は約80%で、数十万円の元本割れ。無理のない月額設定にしておくべきだった」(30代男性・会社員)
心理学的に、人間は将来の危機を過小評価し、足元の家計余力を過大評価しやすい傾向(現在バイアス)を持ちます。「子どものため」という親心から月々の保険料を上限いっぱいに設定してしまい、数年後のライフステージ変化に対応できなくなるケースが後を絶ちません。
さらに、固定利率型の学資保険は、物価や大学授業料が将来的に大きく上昇した局面において、実質的な購買力が目減りするインフレリスクを内包している点も冷静に認識しておく必要があります。
学資保険と新NISAの徹底比較|教育資金準備おすすめのハイブリッド戦略
現在、最も多くの親世代が直面しているのが学資保険NISA比較の議論です。「新NISAの成長投資枠やつみたて投資枠でインデックス投資(オルカンやS&P500など)を回した方が、長期的に資産が増えるのではないか」という指摘は、投資理論上は極めて妥当と言えます。
しかし、教育資金特有の「時期を絶対に後ろへずらせない」というタイムリミットが、投資判断に独自の制約をもたらします。
| 比較項目 | 学資保険(貯蓄型) | 新NISA(投信積立) |
|---|---|---|
| 元本保証性 | 満期まで継続すれば確定(元本+増額) | なし(相場急落時は元本割れの可能性) |
| 収益性の期待値 | 年利換算で0.4%〜0.8%程度 | 年利換算で3.0%〜7.0%程度を期待 |
| 万一の保障機能 | 保険料払込免除特則あり(以後の払込不要で満期金受給) | なし(親に万一があれば積立停止) |
| 資金の引き出し | 原則満期まで不可(途中解約は損) | いつでも非課税で売却・現金化可能 |
もし大学入学の年に世界的な金融危機(リーマンショック級の暴落)が直撃した場合、新NISA単体では資産が30%〜40%目減りした状態で取り崩さざるを得ないリスクが生じます。
したがって、教育資金準備として最も賢明なアプローチは、「高校・大学初年度の絶対に必要な入学金・授業料(200万〜300万円)は学資保険や確実な預貯金でガチガチに防衛し、下宿費や留学費などの上乗せ資金を新NISAで攻める」というハイブリッド運用です。
返戻率を最大化する加入時期と一時払い・短期払いの効果的な活用法
学資保険の利回りを極限まで引き上げるには、契約の「時期」と「払込期間」のコントロールが決定打となります。
まず、学資保険加入時期おすすめのタイミングは、明確に「妊娠中(出産前140〜210日以内)から0歳児の間」です。契約者(親)の年齢が1歳若いほど保険料は安く設定され、被保険者(子ども)の積立期間が長く取れるため、同額の満期金でも総支払額を抑えることができます。
さらに返戻率を高めるテクニックとして以下の2手法が挙げられます。
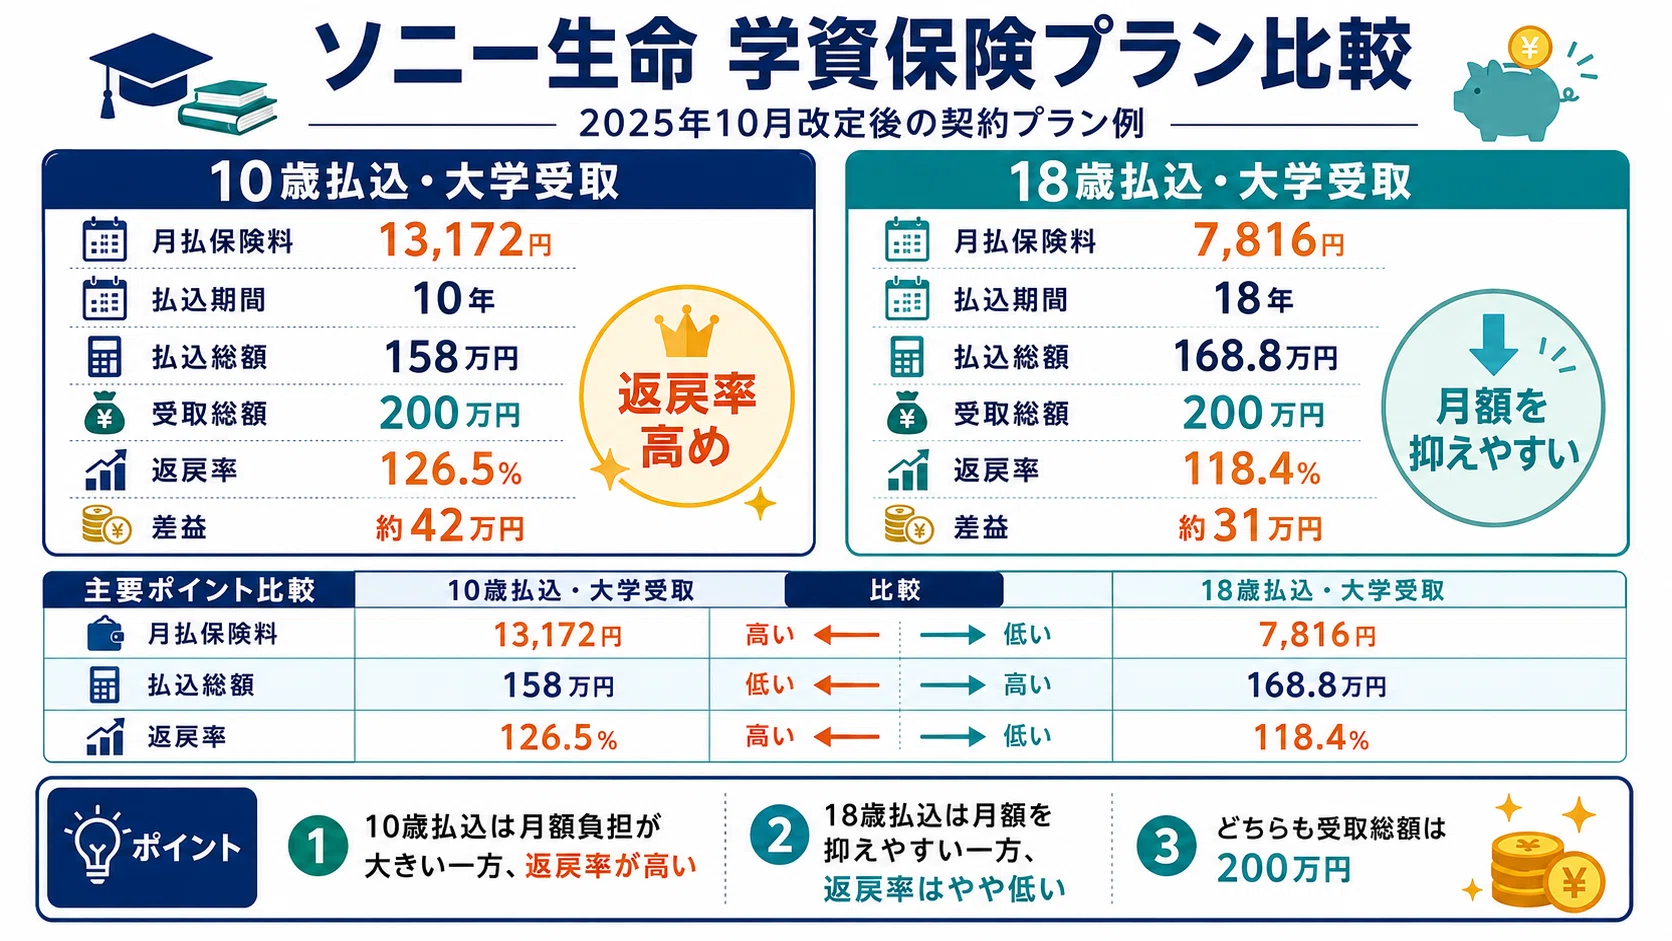
- 短期払済(10歳・15歳払済):一般的に最も家計にゆとりがある「小学校卒業まで(10歳・12歳)」に保険料を払い終えるプランです。中学生以降の塾代や部活動費の負担増に備えつつ、高校卒業までの据置期間で返戻率を数ポイント引き上げられます。
- 学資保険一時払い返戻率の活用や全期前納:手元に出産祝い金やまとまった余剰資金がある場合、契約時に全期間分の保険料を一括で預ける「全期前納」や「一時払い」を選択すると、保険会社所定の割引が適用され、通常の月払いよりも返戻率が1%〜3%程度上乗せされます。
【プロの結論】教育資金準備でおすすめできる人・慎重になるべき人の判断基準
家族社会学や行動経済学の観点から見ると、学資保険の最大の価値は単なる「金融利回り」ではなく、「親の心理的強制力」と「保険料払込免除という名のセーフティネット」にあります。
口座にお金があると使ってしまう傾向のある家庭にとって、毎月強制的に引き落とされ、解約すると損をするという縛りは、確実に18年後の資金を遺す強力な防壁として機能します。また、家計を支える親が万が一死亡または高度障害を負った際、以後の保険料が免除された上で満期金が全額給付される仕組みは、投資信託には真似のできない生命保険特有の強みです。
これらを踏まえた明確な判断基準は以下の通りです。
【学資保険への加入をおすすめできる人】
- 投資の価格変動にストレスを感じやすく、元本確実性を最優先したい人
- 自身に万一のことがあった際でも、子どもの大学進学費用だけは100%残したい人
- 手元に流動資金があると生活費や趣味に使ってしまい、貯蓄の継続が苦手な人
【学資保険の契約に慎重になるべき(見送るべき)人】
- 現在の貯蓄残高が生活防衛資金(生活費の半年〜1年分)未満で、途中解約リスクが高い人
- すでに親自身の十分な死亡保障(掛け捨ての収入保障保険など)を別途確保している人
- 15年〜18年の長期インフレを警戒し、すべての余剰資金を高リターンな株式等で運用したい人
【学資保険返戻率】に関するよくある質問(FAQ)
Q1:学資保険は妊娠中でも加入手続きができますか?
A1:はい、多くの保険会社で出産予定日の140日前〜210日前から契約可能です。産後は育児や各種手続きで多忙を極めるため、体調が安定している妊娠中に契約者(親)の健康診査や設計書の精査を済ませておくことは、返戻率を最大化する上でも合理的な選択です。
Q2:医療特約をつけないと子どもの怪我や病気の保障が不安ですが大丈夫でしょうか?
A2:多くの自治体で「乳幼児・子ども医療費助成制度」が整備されており、高校卒業程度までは自己負担が無料または少額に抑えられます。学資保険に医療特約を付けると確実に返戻率が元本割れ水準へ下がるため、貯蓄と保障は明確に切り離すのが鉄則です。
Q3:契約者である親が死亡した場合、その後の満期金はどうなりますか?
A3:原則として「保険料払込免除特則」が基本保障に含まれており、死亡または所定の高度障害状態になった時点以降の保険料支払いは一切不要となります。満期保険金や祝金は当初の予定通り満額支払われるため、遺された子どもの進学資金が保護されます。
Q4:返戻率はどの受け取りタイミングが最も高くなりますか?
A4:小・中・高校の入学祝い金を一切受け取らず、大学進学時(18歳満期)に一括または大学4年間に分けて分割受取するプランが最も返戻率が高くなります。資金を保険会社に長く据え置くほど運用の複利効果が働くためです。
まとめ:今後の教育資金づくりで後悔しないための選択基準
教育資金の準備において、「学資保険か、新NISAか」という二者択一の議論に囚われる必要はありません。大切なのは、それぞれの金融商品が持つ性質とリスクの非対称性を正しく理解することです。
返戻率に優れたソニー生命、フコク生命、明治安田生命などの無駄な特約を省いたシンプルプランを活用し、教育費の土台となる「絶対に使えない確定枠」を堅牢に構築する。その上で、余剰資金を新NISAに振り分けてインフレ耐性を高めるアプローチこそが、2026年の不透明な経済環境下において家族の未来を守る最も盤石な戦略となります。
まずは各社の公式学資保険シミュレーションを取り寄せ、家庭の収支バランスに見合った払込期間と受取時期を冷徹に検証することから始めてください。 (出典: 学資保険返戻率(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
